
L’Indonésie est un pays dynamique en pleine croissance qui attire chaque année des milliers de digital nomads, d’expatriés et de retraités. Que vous vous installiez à Bali, que vous travailliez à Jakarta ou que vous exploriez la vie à Yogyakarta, bien gérer votre argent est essentiel. C’est pourquoi l’ouverture d’un compte bancaire en Indonésie est l’une des premières démarches pratiques à effectuer dès votre arrivée.
Dans ce guide complet, nous vous expliquons tout ce que vous devez savoir, du choix de la banque à l’activation de votre compte, en passant par sa gestion efficace.
1. Pourquoi ouvrir un compte bancaire en Indonésie ?
Ouvrir un compte bancaire en Indonésie offre de nombreux avantages aux étrangers. Avant tout, il vous permet de recevoir votre salaire ou vos revenus localement, ce qui est particulièrement important si vous travaillez ou exercez une activité en freelance. Il permet également de réduire les dépendances des services bancaires internationaux et d’éviter les coûts élevés liés aux conversions de devises ou aux frais de retrait aux distributeurs.
De plus, de nombreux services locaux, comme les recharges mobiles, les paiements de factures ou même les livraisons de repas, sont plus faciles à gérer avec un compte local. Les propriétaires peuvent aussi exiger un compte bancaire local pour les virements de loyer, et certains types de visa l’exigent comme preuve de stabilité financière. En résumé, ouvrir un compte bancaire en Indonésie renforce votre liberté financière.
Comprendre le coût de la vie en Indonésie peut également vous aider à mieux gérer vos finances une fois votre compte bancaire ouvert.
2. Choisir la bonne banque en Indonésie
Lors du choix d’un établissement pour votre compte bancaire, il est essentiel de prendre en compte des facteurs tels que l’accessibilité, la qualité du service, le réseau de distributeurs automatiques et la disponibilité des services bancaires en ligne. Voici trois des options les plus fiables et les plus adaptées aux étrangers :
Bank Central Asia (BCA)
BCA est l’une des plus grandes et des plus populaires banques d’Indonésie. Réputée pour son application mobile pratique, son grand réseau de distributeurs automatiques et son service client efficace. Son compte Tahapan Xpresi est particulièrement attractif pour les nouveaux arrivants grâce à ses exigences minimales et à sa mise en place rapide.
Bank Mandiri
Bank Mandiri est une banque publique qui offre une excellente couverture à travers tout l’archipel. Elle dispose de services numériques modernes, dont l’application mobile Livin’ by Mandiri. Ouvrir un compte bancaire en Indonésie avec Mandiri est relativement simple pour les expatriés, à condition de disposer de tous les documents requis.
Bank Negara Indonesia (BNI)
BNI est une autre banque publique qui répond bien aux besoins des étrangers. Ses services de transfert international et son assistance dédiée aux expatriés dans certaines agences en font une super option. Son compte épargne Taplus est un service populaire pour les opérations bancaires quotidiennes.
Choisir l’une de ces banques garantit une expérience sûre et efficace, en particulier si votre compte bancaire est destiné à être utilisé fréquemment pour des transactions locales et internationales.
3. Documents requis pour l’ouverture d’un compte
Avant d’ouvrir votre compte bancaire en Indonésie, assurez-vous de répondre aux critères d’éligibilité. Les ressortissants étrangers doivent fournir des documents spécifiques, et les exigences peuvent légèrement varier d’une banque à l’autre.
En général, les documents requis incluent :
- Passeport valide (avec une validité d’au moins 6 mois)
- KITAS ou KITAP (permis de séjour temporaire ou permanent)
- Visa de travail ou de résidence
- Justificatif de domicile (contrat de location ou facture de services publics)
- Numéro d’identification fiscale (NPWP) pas toujours obligatoire, mais souvent demandé
- Dépôt initial, varie selon la banque et le type de compte
Sans un KITAS valide, certaines banques peuvent refuser d’ouvrir un compte bancaire, bien que quelques agences puissent accepter un visa touristique dans des cas particuliers. Il est toujours recommandé d’appeler la banque à l’avance pour vérifier leurs politiques.
4. Les étapes pour ouvrir un compte bancaire en Indonésie
Voici comment ouvrir un compte bancaire avec succès :
- Choisissez la bonne banque et la bonne agence : Commencez par sélectionner la banque qui correspond à vos besoins. Tenez compte de l’emplacement des agences, de l’accessibilité aux distributeurs et des options de banque mobile. Les grandes villes comme Jakarta et Denpasar (Bali) disposent souvent d’agences habituées à traiter avec des étrangers.
- Préparez vos documents : Faites des photocopies de tous les documents mentionnés précédemment. Certaines banques peuvent demander à la fois des versions papier et numériques.
- Rendez-vous à la banque en personne : Vous devrez généralement vous présenter en agence. Certaines banques exigent un rendez-vous, tandis que d’autres acceptent les clients sans rendez-vous. Apportez tous les documents requis et soyez prêt à signer plusieurs formulaires.
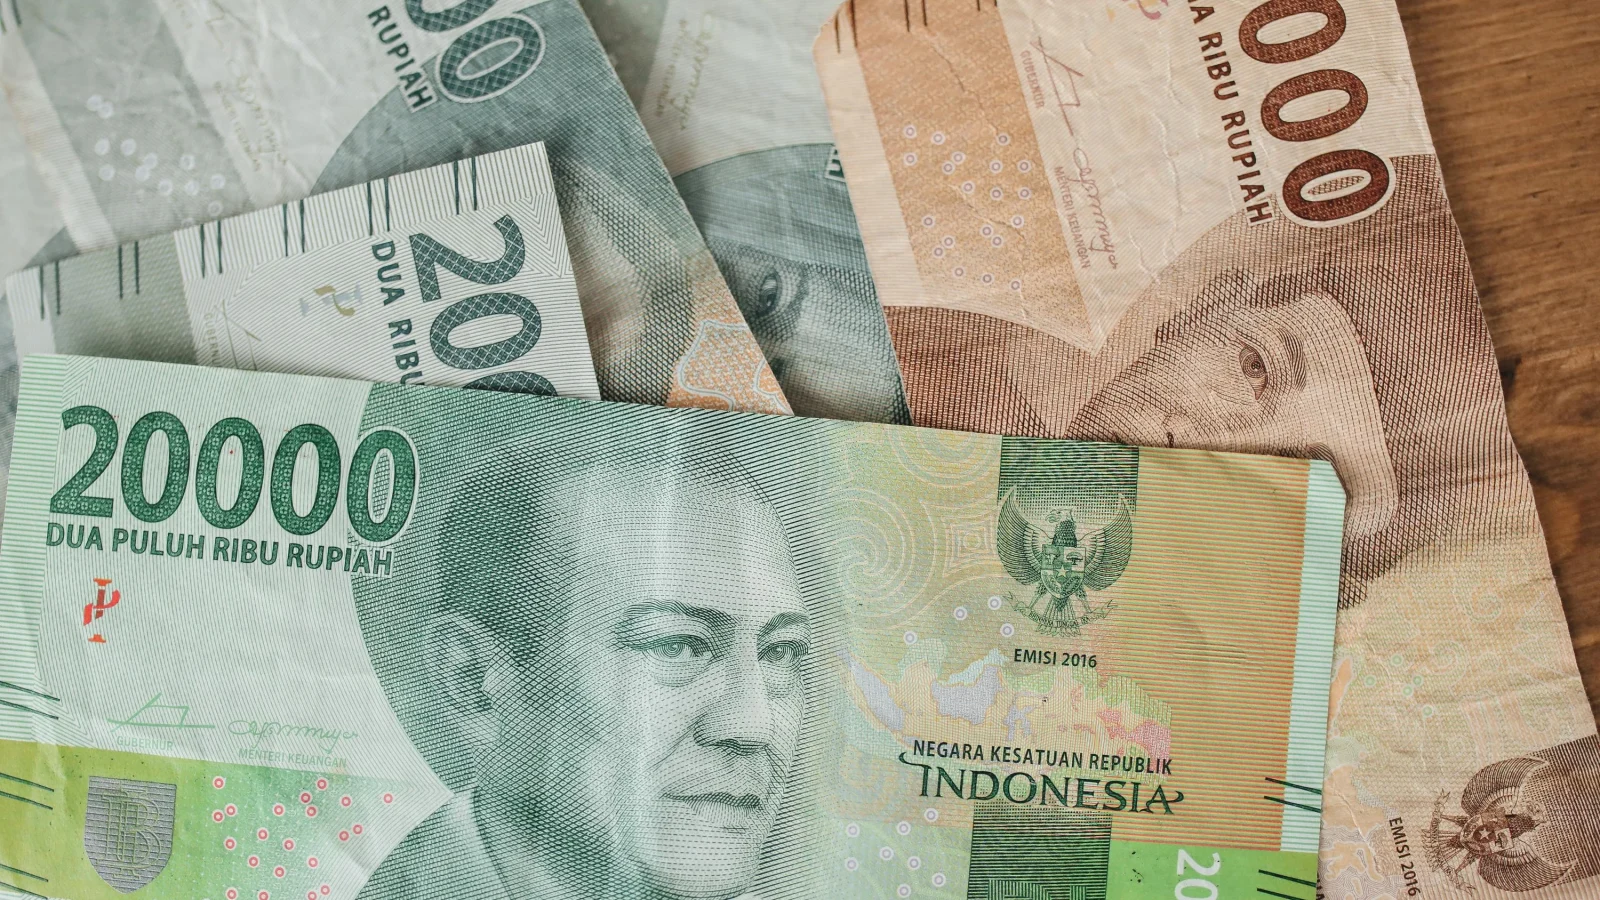
- Activation du compte et dépôt initial : Une fois votre demande approuvée, votre compte sera activé, souvent le jour même. Vous devrez peut-être effectuer un dépôt initial, généralement compris entre IDR 500 000 et IDR 1 000 000 (environ 27 à 55 EUR), selon le type de compte.
Votre carte bancaire ou carte de débit vous sera remise immédiatement ou dans les jours suivants. Félicitations , vous avez maintenant un compte bancaire actif en Indonésie !
5. Options de banque en ligne et mobile
Gérer votre compte bancaire est beaucoup plus simple grâce aux outils de banque en ligne et mobile proposés par la plupart des grandes banques. Une fois votre compte activé, vous pouvez accéder à ces services via le site web ou l’application de la banque. Ces plateformes numériques vous permettent d’effectuer des opérations telles que la consultation de votre solde, les virements locaux, le paiement de factures, ou encore la recharge de crédit mobile…
Des applications comme BCA Mobile, Livin’ by Mandiri et BNI Mobile Banking sont réputées pour leur facilité d’utilisation et leur fiabilité. Pour les digital nomads ou toute personne menant une vie mobile en Indonésie, ces applications offrent la flexibilité de gérer son compte sans avoir à se rendre en agence.
6. Les frais bancaires à prévoir
Avoir un compte bancaire en Indonésie n’est pas entièrement gratuit, il est donc important de connaître les frais bancaires les plus fréquents :
- Tenue de compte mensuels : compris entre IDR 10 000 et IDR 20 000 (soit environ 0,55 à 1,10 EUR)
- Frais de retrait aux distributeurs automatiques (en dehors du réseau de votre banque) : IDR 6 500 (environ 0,36 EUR)
- Virement international : peuvent atteindre IDR 150 000 à IDR 300 000 (soit 8,20 à 16,37 EUR), selon la banque et la destination
- Remplacement de carte : généralement IDR 25 000 (environ 1,36 EUR)
Certains comptes peuvent être exonérés de frais si vous maintenez un solde minimum. Il est essentiel de lire les conditions générales et de poser des questions sur tous les frais applicables lors de l’ouverture de votre compte bancaire.
7. Conseils pour bien gérer votre compte bancaire en Indonésie
Une fois que vous disposez d’un compte bancaire indonésien, le gérer intelligemment vous garantit une conduite financière fluide et sans mauvaise surprise.
Évitez les frais d’inactivité
Si votre compte reste inactif pendant plusieurs mois, vous pourriez être facturé de frais de dormance. Utilisez régulièrement votre compte, de simples dépôts ou petites transactions suffisent à le maintenir actif.
Utilisez les distributeurs avec stratégie
Privilégiez le réseau de distributeurs automatiques de votre propre banque pour éviter les frais supplémentaires. Les distributeurs sont largement accessibles, même dans les petites villes, vous n’aurez donc aucun mal à retirer de l’argent.
Comprenez les règles des transactions internationales
Certaines banques peuvent bloquer les transferts internationaux ou demander des vérifications supplémentaires. Si vous prévoyez d’envoyer ou de recevoir de l’argent depuis l’étranger, renseignez-vous sur les procédures et les frais.
Suivez vos finances en ligne
Profitez pleinement des fonctionnalités de la banque mobile. Activez des alertes, suivez vos opérations, et planifiez vos paiements directement depuis votre téléphone. C’est particulièrement utile si vous voyagez à travers l’Indonésie et souhaitez garder un contrôle total sur vos finances.
Pour finir
Ouvrir un compte bancaire en Indonésie est une décision sûre pour toute personne souhaitant vivre, travailler ou voyager dans le pays pendant une longue période. Cela simplifie les transactions quotidiennes, permet d’économiser sur les frais bancaires et donne accès au système financier local. Bien que la procédure nécessite quelques formalités administratives, les avantages dépassent largement les efforts de paperasse.
Si vous envisagez de travailler en Indonésie, comprendre le marché de l’emploi local sera essentiel pour bien gérer vos finances après l’ouverture de votre compte bancaire.
FAQ
1. Puis-je ouvrir un compte bancaire en Indonésie avec un visa touristique ?
Il est généralement difficile d’ouvrir un compte bancaire avec un simple visa touristique. La plupart des banques exigent au minimum un KITAS ou un KITAP. Cependant, certaines agences situées dans des zones très touristiques peuvent proposer des options limitées. Il est conseillé d’appeler à l’avance pour connaître leur politique.
2. Combien de temps faut-il pour ouvrir un compte bancaire en Indonésie ?
Si tous vos documents sont en règle, l’ouverture d’un compte bancaire peut souvent être réalisée en une seule visite. Certaines banques activent le compte le jour même, tandis que d’autres peuvent prendre de 1 à 3 jours ouvrables pour émettre votre carte bancaire et accorder l’accès complet.
3. Puis-je envoyer de l’argent à l’étranger depuis mon compte bancaire en indonésie ?
Oui, la plupart des banques autorisent les transferts internationaux, mais vous pouvez être confronté à des frais plus élevés et à certaines limites.Assurez-vous que votre compte est activé pour les transferts à l’étranger. Vérifiez la procédure exacte auprès de votre banque, car les documents requis et les taux de change peuvent varier.